SuaraUtara.com, Tojo Una-una — Dinamika penagihan Pajak Barang dan Jasa Tertentu (PBJT), khususnya pajak atas makanan dan minuman, terhadap sejumlah pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) di Kabupaten Tojo Una-Una menjadi sorotan.
Puluhan pelaku UMKM disebut menerima tagihan hingga surat teguran atas tunggakan pajak periode Januari hingga September 2026. Kondisi tersebut memunculkan keberatan dari sejumlah pelaku usaha yang mempertanyakan mekanisme penetapan serta penagihan pajak yang dilakukan pemerintah daerah.
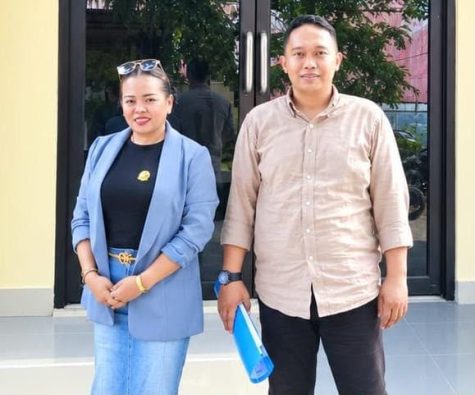
Pendamping hukum UMKM, Ita Purnamasari, S.H., saat konferensi pers di RM Pawon, Jalan Burung Elang, Jumat (2/10/2026), mengatakan pihaknya menerima sejumlah keluhan masyarakat terkait penerapan PBJT di Kabupaten Tojo Una-Una.
“Kami bersama rekan tim menerima keluhan masyarakat. Maka kami melakukan pendampingan hukum untuk mendapatkan kepastian hukum terkait Pajak Barang dan Jasa Tertentu (PBJT) yang diberlakukan terhadap UMKM di Kabupaten Tojo Una-Una,” ujar Ita.
Menurut Ita, ketentuan mengenai pajak dan pungutan yang bersifat memaksa memiliki dasar konstitusional dalam Pasal 23A UUD Negara Republik Indonesia Tahun 1945. Pengaturan tersebut kemudian dijabarkan melalui Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah serta Peraturan Pemerintah Nomor 35 Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi Daerah.
Di tingkat daerah, pelaksanaan pajak daerah mengacu pada Peraturan Daerah Kabupaten Tojo Una-Una Nomor 1 Tahun 2026 tentang Perubahan atas Peraturan Daerah Nomor 9 Tahun 2023 tentang Pajak Daerah dan Retribusi Daerah.
Ita menilai masih terdapat sejumlah persoalan yang perlu diperjelas dalam pelaksanaan teknis PBJT di lapangan, khususnya terkait mekanisme penetapan dan penagihan kepada pelaku UMKM.
Sementara itu, Karimul Hamid, S.H., menambahkan bahwa berdasarkan penelusuran dan pengumpulan fakta yang dilakukan tim pendamping, pihaknya menemukan adanya penagihan PBJT oleh Badan Pendapatan Daerah (Bapenda) kepada sejumlah UMKM.
Namun, menurut Karimul, mekanisme penagihan tersebut perlu dievaluasi. Ia menyebut masih terdapat pelaku UMKM yang dinilai belum memperoleh sosialisasi maupun pendampingan secara memadai terkait mekanisme PBJT.
“UMKM tidak mendapatkan sosialisasi dan pendampingan yang masif sehingga banyak tagihan yang tidak berdasarkan metode kasbon sebagaimana yang kami pahami dalam ketentuan Undang-Undang Nomor 1 Tahun 2022,” katanya.
Karimul juga mempersoalkan pemahaman mengenai pengenaan PBJT makanan dan minuman sebesar 10 persen.
“Pajak makan minum dikenakan 10 persen, namun penagihannya dipaksakan diambil dari keuntungan UMKM. Padahal pengenaan pajak makan minum tersebut bukan dibayar menggunakan keuntungan usaha UMKM, akan tetapi pajak PBJT tersebut dikenakan langsung kepada konsumen,” ujarnya.
Ia juga menyoroti adanya perbedaan nominal dalam dokumen penagihan yang ditemukan pihaknya.
Karimul menyebut dalam lampiran Perda Nomor 1 Tahun 2026 halaman 32 terdapat ketentuan mengenai jenis usaha rumah makan dengan tarif retribusi per bulan sebesar Rp35.000.
Namun, menurutnya, pihaknya menemukan salah satu klien yang membayar sebesar Rp150.000 berdasarkan SSPD Nomor 0000192/01/2026-001 yang berkaitan dengan dokumen PBJT.
“Tagihan itu bukan berdasarkan jumlah penjualan UMKM, akan tetapi diminta berdasarkan keuntungan produk UMKM. Hal tersebut terjadi karena tidak ada dasar pembukuan dan hanya menerka-nerka jumlah penjualan,” ungkapnya.
Menurut Karimul, persoalan pembukuan juga menjadi salah satu kendala yang dihadapi pelaku UMKM. Karena itu, ia menilai pemerintah daerah perlu memberikan pembinaan dan pendampingan agar pelaku UMKM memiliki pencatatan penjualan yang dapat menjadi dasar dalam pelaksanaan kewajiban perpajakan.
Dalam kasus lainnya, Karimul menyebut salah satu kliennya menerima tagihan sebesar Rp13.330.025 berdasarkan Surat Teguran I dari Bapenda Kabupaten Tojo Una-Una Nomor 900.1.13/158/BAPENDA/2026.
Dalam surat tersebut, kata dia, tagihan disebut berdasarkan hasil pemeriksaan BPK RI Perwakilan Provinsi Sulawesi Tengah dengan merujuk pada data yang dilaporkan Bapenda berdasarkan pendapatan melalui aplikasi DRAIV secara uji petik.
Atas berbagai persoalan tersebut, tim pendamping hukum kemudian mengajukan permintaan Rapat Dengar Pendapat Umum (RDPU) kepada DPRD Kabupaten Tojo Una-Una.
Menurut Karimul, surat permintaan RDPU telah diterima DPRD Kabupaten Tojo Una-Una pada Kamis, 1 Oktober 2026. Pihaknya kini menunggu balasan DPRD terkait pelaksanaan RDPU untuk membahas dan mengevaluasi pelaksanaan penagihan PBJT oleh Bapenda.
Selain mengajukan RDPU, tim pendamping juga menyatakan akan menyampaikan surat keberatan terhadap penagihan pajak makanan dan minuman kepada Bapenda Kabupaten Tojo Una-Una sesuai mekanisme yang mereka nilai diatur dalam Undang-Undang Nomor 1 Tahun 2022 dan PP Nomor 35 Tahun 2023.
Karimul mengimbau para pelaku UMKM yang merasa keberatan terhadap penagihan pajak daerah agar melakukan koordinasi dan menyampaikan persoalan melalui mekanisme yang tersedia.
“Kami mengimbau kepada teman-teman UMKM yang merasa keberatan terhadap penagihan pajak daerah untuk saling berkoordinasi dengan teman-teman yang lain agar perjuangan penolakan dan evaluasi bisa bersama-sama dilakukan demi kebaikan daerah Kabupaten Tojo Una-Una,” pungkasnya.***